Column コラム
買取型ファクタリングとは? 2社間・3社間の違い、メリット・デメリットを解説
資金繰りを考える際、売掛金を早期に現金化できる「買取型ファクタリング」が選択肢にあがることがあります。本コラムでは、買取型ファクタリングの基本、2社間・3社間の仕組みの違いに加え、メリット・デメリットを整理し、あわせて売掛債権の回収不能リスクに備えるイー・ギャランティの「保証サービス」についてもご紹介します。
買取型ファクタリングとは
買取型ファクタリングとは、売掛債権を買い取ってもらうサービスです。利用した企業は、売掛金から取引手数料を差し引いた金額を現金として受け取ることができます。
2社間・3社間ファクタリングの仕組み・違いを比較
ファクタリングには、2社間と3社間の2つの取引形態があり、それぞれ仕組みが異なります。
2社間ファクタリングの仕組み
2社間ファクタリングでは、ファクタリング会社と売掛先が直接関わることはありません。利用企業とファクタリング会社の2社で完結する点が特徴です。
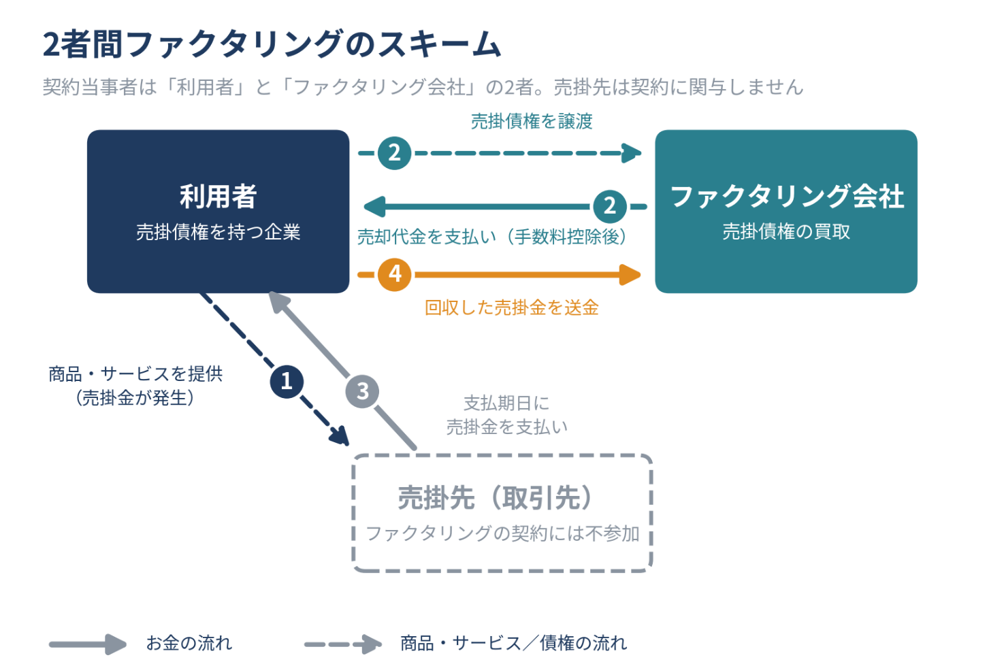
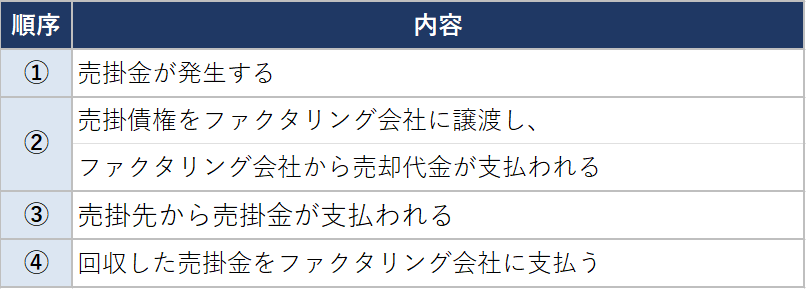
売掛先の承諾を得ずに利用できるため、スピーディーに資金を調達しやすいとされています。資金化を急ぎたい場合や、利用を売掛先に知られたくない場合に向いています。一方で、売掛金の回収に関するリスクが3社間より高くなるため、手数料は売掛金の10%~20%程度と高めになる傾向があります。また、2社間のサービスを提供しているのは主に中小規模の会社で、大手では基本的に提供していないとされています。
3社間ファクタリングの仕組み
3社間ファクタリングでは、売掛先からファクタリング会社への代金の支払いが発生します
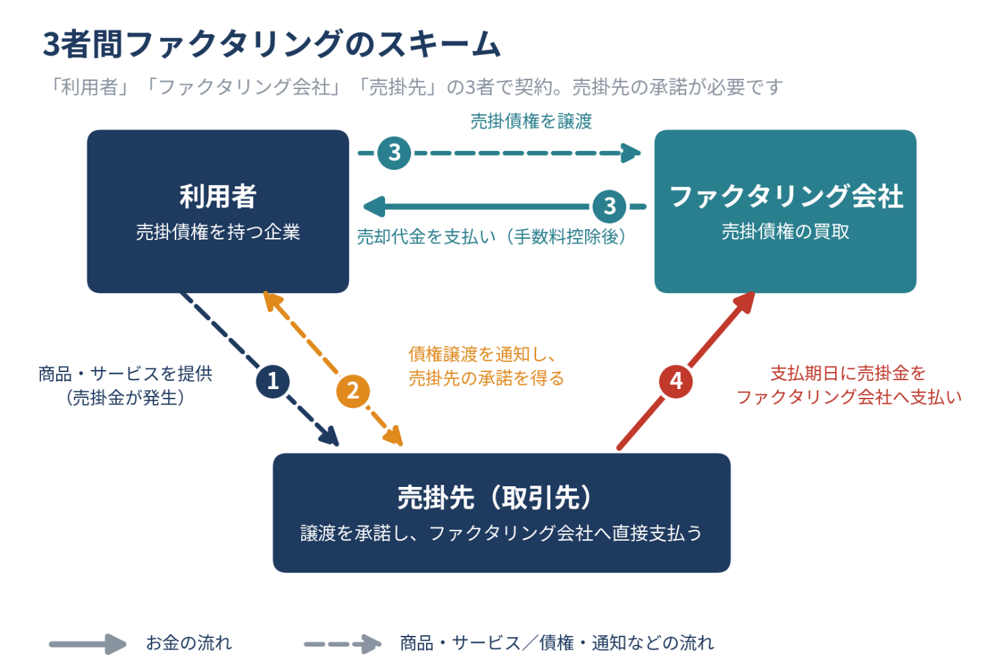
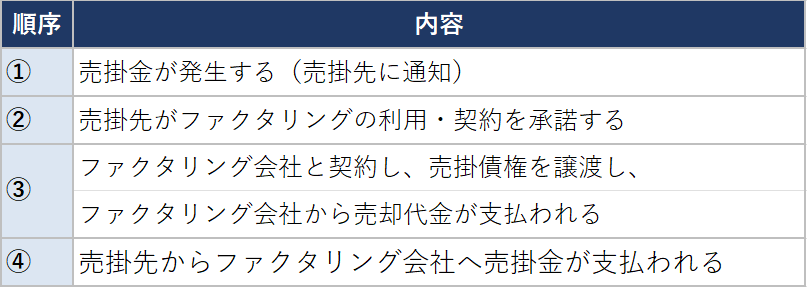
※①と②の順序が逆になるケースもありますが、一般的には上記の流れとされています。
3社間の大きな利点は、手数料が売掛金の1%~10%程度と、2社間より低くなりやすい点です。売掛金は売掛先からファクタリング会社へ直接支払われるため、利用企業の手間も比較的少なく済みます。一方、3社間での合意が必要となるため、資金調達までに時間がかかります。
2社間と3社間の比較
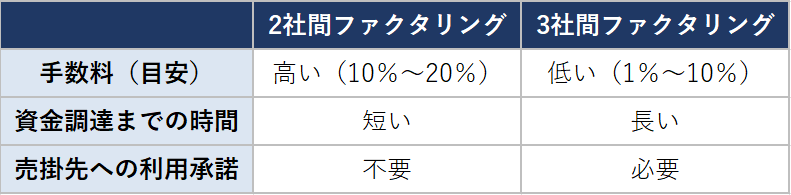
一般に、初めて利用する場合は3社間が向いているとされています。大手企業がサービスを提供していること、取引の透明性が高いこと、手数料が低いことが理由です。ただし、2社間だからといって問題があるわけではなく、自社の状況に合わせて選ぶことが大切です。
ファクタリングのメリット・デメリット
ここからは、ファクタリングを利用する際のメリットとデメリットを整理します。
メリット
メリット①:売掛金をすぐに現金化できる
銀行融資では、申し込みから入金まで早くても数週間ほどかかるのが一般的とされます。これに対しファクタリングは、最短で即日の入金が可能な場合もあります。そのため、急な支払いが生じた際の資金繰り対策として活用できます。
メリット②:取引先の倒産に左右されず利用できる
ファクタリングは原則として「償還請求権なし」で契約されるため、売掛先が倒産しても、ファクタリング会社から利用者へ返還を求められることはないとされています(例外もあります)。売掛金を売却した時点で資金化が確定するため、取引先の経営状況に影響を受けにくい点が特徴です。特定の取引先に売上が集中している企業や、支払サイトの長い取引を行う事業者にとって、有効な点といえます。
メリット③:債務超過でも利用できる
ファクタリングは「融資」ではなく「売掛金の売買契約」であるため、赤字や債務超過の企業でも利用できる場合があります。審査で重視されるのは、利用者自身の経営状況よりも取引先企業の信用力です。税金や社会保険料の滞納などで銀行融資が難しい場合にも、資金調達できる可能性があります。
メリット④:担保の提供が不要
銀行融資では、借入額に応じて不動産などの担保や連帯保証人を求められることがあります。ファクタリングは売掛金を売却するだけで資金化できるため、担保や保証人を用意する必要がありません。保有資産が少ない企業や、保証人を頼みにくい事業者でも検討しやすい方法です。借入ではないため、信用情報に記録が残らない点も特徴とされています。
デメリット
デメリット①:債権譲渡登記が必要になる可能性がある
ファクタリングでは、売掛金の権利が移転したことを明確にするため、債権譲渡登記を求められる場合があります。登記が完了すると、第三者が登記簿を閲覧して譲渡の事実を確認できるため、資金繰りが厳しいのではないかと受け取られるおそれがあります。登記には数万円程度の費用がかかる場合もあります。なお、個人事業主名義の債権でも登記は可能ですが、実務上は登記を求めない会社が多いとされています。登記の要否は会社ごとに異なるため、契約前の確認が欠かせません。
デメリット②:売掛金の金額内でしか現金化できない
ファクタリングは売掛金の売却であり、融資のように上限を超えた資金調達はできません。売掛金の金額を超える資金が必要な場合は、融資や補助金・助成金など他の方法との併用を検討する必要があります。また、売掛金が存在しない場合は、そもそも利用できません。
デメリット③:利用すると取引先に発覚する場合がある
3社間ファクタリングでは、契約時に売掛先への通知または承諾が必要となるため、取引先に資金調達の事実が伝わる可能性があります。取引先によっては「資金繰りが厳しいのでは」と受け止められることもあり、信頼関係に配慮した対応が求められます。取引先に知られたくない場合は、手数料が高めでも2社間ファクタリングを選ぶという考え方もあります。
イー・ギャランティの保証サービス
今回は、買取型ファクタリングについて解説しましたが、おなじファクタリングでも、売掛金の未回収リスクに備えることを目的とした保証型ファクタリングもあります。イー・ギャランティの保証サービスは保証型のファクタリングと同様に、取引先が倒産して入金がない場合などに、当社が保証金をお支払いする仕組みです。
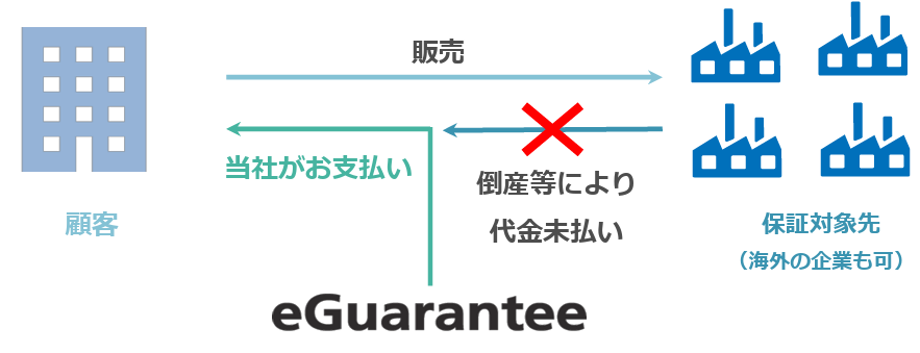
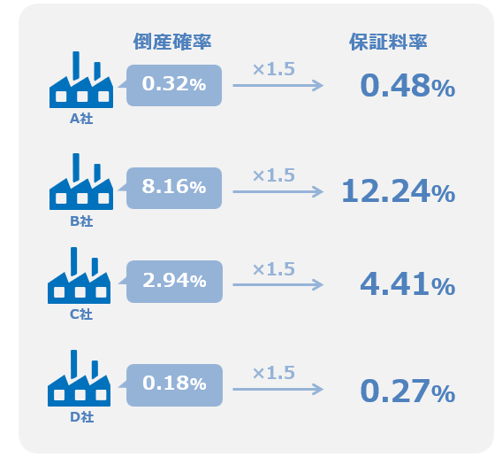
イー・ギャランティの保証サービスの特徴としては、取引先1社1社の保証料率を確認することができます。独自のビッグデータを基に年間36万社の企業を審査し、倒産確率を算出しています。その倒産確率に一定の倍数(※)を掛けて保証料率を設定するため、1社ごとに保証料率が確認できます。お客様は、保証契約の前に取引先ごとの保証料率を確認できるため、取引先のリスクを確認したうえでどの取引先を保証対象とするか選択することができます。また、当社の保証料率は1%~2%であり、3者間ファクタリングと比較しても、低い水準の保証料率でサービスを提供しています。さらに、当社の保証サービスは、2者間ファクタリングと同様に売掛先が契約に関与しない仕組みとなっているため、保証を利用していることを取引先に知られることなく、売掛債権の未回収リスクに備えることができます。
(※)ご契約内容によって異なります。
オーダーメイドな保証契約の設計が可能
当社の保証契約は、様々な特約を付帯することでお客様に合わせたオーダーメイドな設計が可能です。例えば、入金が遅れただけでも保証金をお支払いする特約や、請負債権を保証の対象に含める特約、保証料が掛け捨てにならない特約などがあり、9割以上のお客様が特約を付帯した契約となっています。
当社のサービスにご関心をお持ちいただけましたら、お気軽にご相談ください。