Column コラム
取引先の倒産に備える「保証型ファクタリング」とは?
売掛債権が回収できなくなるリスクへの備えとして、取引前の与信審査や支払条件の見直しなどがあげられます。その一つの選択肢として「保証型ファクタリング」があります。本コラムでは、仕組みや利用の流れ、買取型ファクタリング・取引信用保険との違いを整理します。
保証型ファクタリングとは
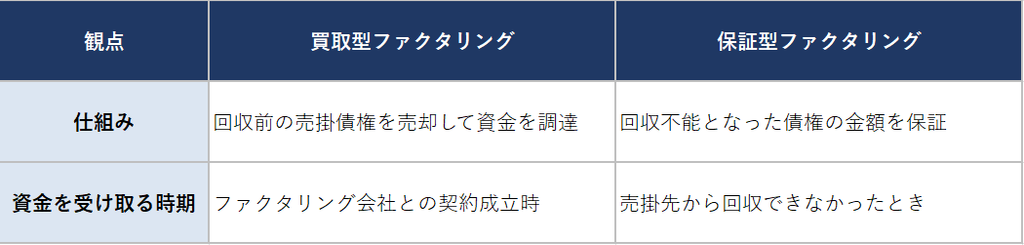
保証型ファクタリングとは、取引先の倒産などにより売掛債権の回収が難しくなった場合に、その債権の金額を保証してもらえる仕組みです。利用にあたってはファクタリング会社へ保証料を支払う必要がありますが、回収不能となるリスクを軽減でき、内容によってはほぼ回避できる場合もあるとされています。
特に、売上が特定の取引先に大きく偏っている企業では、主要取引先の売掛金が回収できないと資金繰りに深刻な影響が及ぶ可能性があります。こうした場面で保証を付けておくことは、財務基盤を守りながら取引を続けるための一つの手段と考えられます。
買取型ファクタリングとの違い
一般に「ファクタリング」というと、買取型を指すことが多いです。買取型は、回収前の売掛債権を売却して資金調達を行う仕組みで、売掛先を交えるかどうかにより2社間と3社間に分かれます。
取引信用保険との違い
保証型ファクタリングと取引信用保険はいずれも売掛金に対する保証として活用できるサービスですが、契約の単位や保証料に違いがあります。
- 保証対象の違い:保証型ファクタリングは特定の売掛債権を対象とするのに対し、取引信用保険は個別の取引先を指定できない場合があります。特定の売掛債権に絞って保証したい場合は、保証型ファクタリングが適しています。
- 保証料の違い:一般的に、保証型ファクタリングは取引信用保険より保証料率が高くなる傾向があります。保証型ファクタリングは回収リスクの高い取引に保証対象が集中しやすい一方、取引信用保険はリスクの異なる取引が対象に含まれるためです。
保証型ファクタリングのメリット
(1) 売掛金の回収不能リスクを軽減できる
取引先が支払不能となった場合でも、ファクタリングが未回収分の支払いを保証します。保証範囲は契約内容により、全額の場合も一部の場合もありますが、契約時に定めた限度額を上限として入金が見込める点が大きな特徴です。
(2) 与信審査を代行してもらえる
契約時にはファクタリング会社が売掛先の与信審査を行います。初めて取引する新規顧客や、自社の審査だけでは判断が難しい取引先についても、専門的な審査を活用できる点は心強いといえます。
(3) 売掛先に知られずに利用できる
契約は自社とファクタリング会社の間のみで結ばれるため、売掛先に契約の存在が伝わることは通常ありません。回収への懸念を売掛先に知られて信用問題に発展する、といった事態を想定しにくい点が利点です。
保証型ファクタリングのデメリット
(1) 保証料が必要になる
回収が問題なく行われた場合、保証料は掛け捨てとなります。保証料という費用と回収不能リスクを天秤にかけて判断する必要があります。
(2) 売掛先の状況に左右される:
利用の可否や保証料は、自社ではなく売掛先の財務状況などによって決まります。自社でコントロールしにくい点には注意が必要です。
イー・ギャランティの保証サービス
イー・ギャランティの保証サービスは、取引先が倒産して入金がない場合などに、当社が保証金をお支払いする仕組みです。
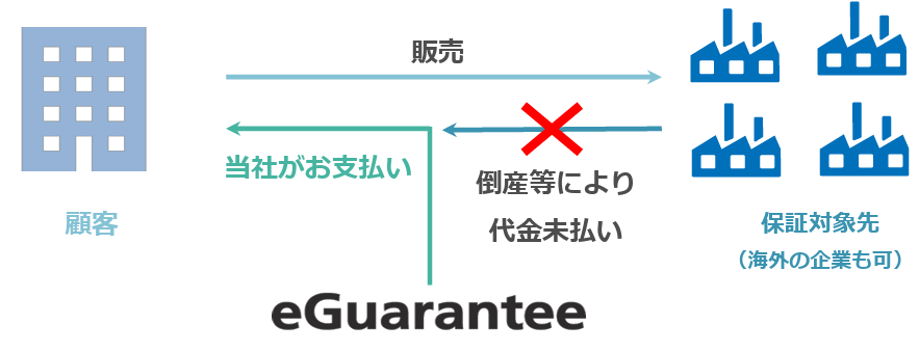
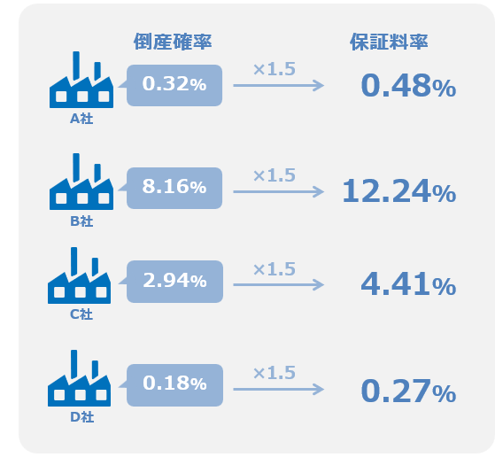
保証型のファクタリングに似ていますが、イー・ギャランティのサービスは取引先1社1社の保証料率を確認することができます。独自のビッグデータを基に年間56万社の企業を審査し、倒産確率を算出しています。その倒産確率に一定の倍数(※)を掛けて保証料率を設定するため、1社ごとに保証料率が確認できます。お客様は、保証契約の前に取引先ごとの保証料率を確認できるため、取引先のリスクを確認したうえでどの取引先を保証対象とするか選択することができます。
(※)ご契約内容によって異なります。
オーダーメイドな保証契約の設計が可能
当社の保証契約は、様々な特約を付帯することでお客様に合わせたオーダーメイドな設計が可能です。例えば、入金が遅れただけでも保証金をお支払いする特約や、請負債権を保証の対象に含める特約、保証料が掛け捨てにならない特約などがあり、9割以上のお客様が特約を付帯した契約となっています。
当社のサービスにご関心をお持ちいただけましたら、お気軽にご相談ください。